E-Rechnung для малого бізнесу в Німеччині: правила 2026 року
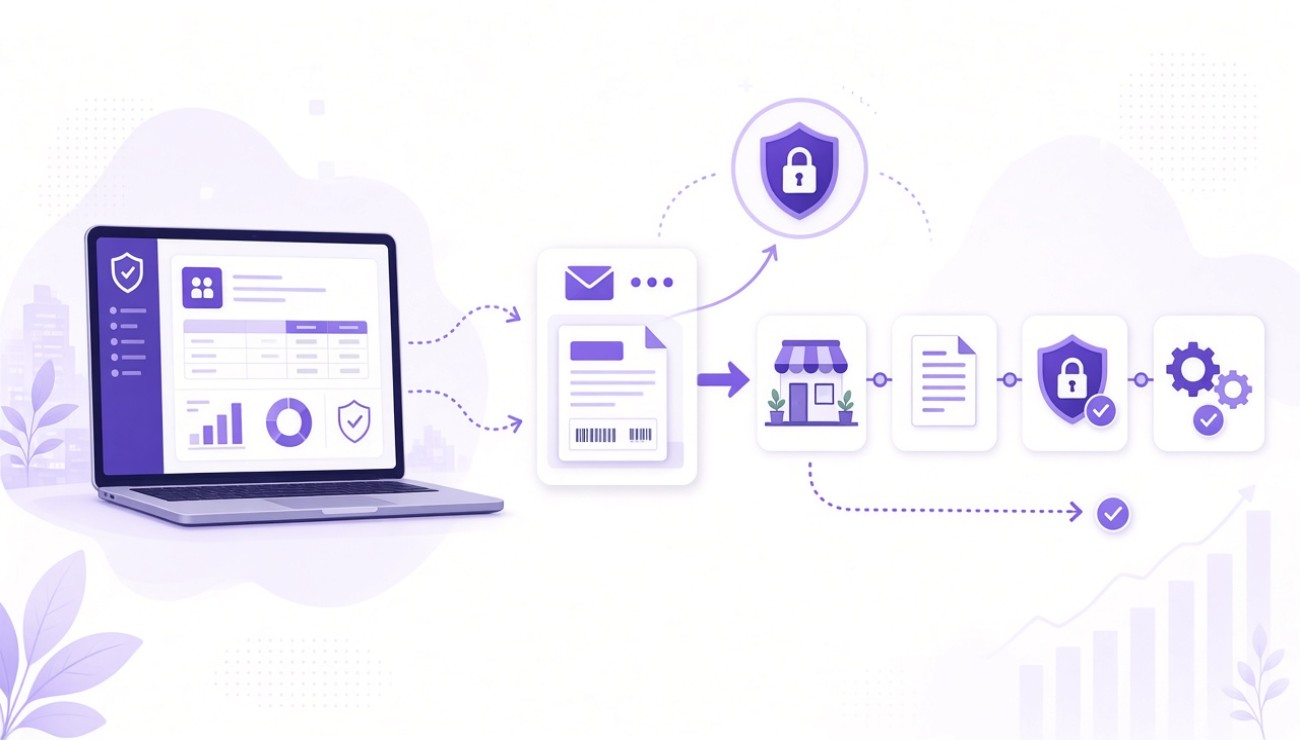
Після запровадження нових правил електронного виставлення рахунків у Німеччині багато підприємців запитують, чи можна й надалі надсилати рахунки у PDF або вже потрібно використовувати спеціальний електронний формат.
Відповідь залежить від того, чи йдеться про отримання або виставлення електронних рахунків. Для підприємців, які застосовують німецький режим малого бізнесу Kleinunternehmerregelung, передбачено окремі правила.
Що таке E-Rechnung?
E-Rechnung — це рахунок у структурованому електронному форматі, дані якого можуть автоматично оброблятися програмним забезпеченням.
Звичайний PDF-файл, надісланий електронною поштою, з 1 січня 2025 року, як правило, не вважається E-Rechnung відповідно до німецьких правил ПДВ.
Найвідоміші формати:
-
XRechnung: структурований формат на основі XML.
-
ZUGFeRD: гібридний формат, який поєднує PDF, придатний для читання, зі структурованими XML-даними.
Чи повинні малі підприємці отримувати E-Rechnung?
Так. З 1 січня 2025 року підприємці в Німеччині, зокрема Kleinunternehmer, повинні мати можливість отримувати E-Rechnung.
Для виконання базової вимоги зазвичай достатньо електронної пошти. Спеціальна програма для виставлення рахунків не є обов'язковою виключно для отримання електронних рахунків.
Водночас на практиці важливо вміти відкривати, перевіряти та зберігати електронні рахунки в початковому форматі.
Чи зобов'язані Kleinunternehmer виставляти E-Rechnung?
Ні. Підприємці, які застосовують звільнення від ПДВ відповідно до § 19 UStG, звільнені від обов'язку виставляти саме E-Rechnung.
Вони можуть і надалі виставляти паперові рахунки. Також можна використовувати рахунки у PDF за умови дотримання вимог до обраного формату.
Однак звільнення від обов'язку виставляти E-Rechnung не означає звільнення від усіх правил оформлення рахунків. Необхідні реквізити все одно потрібно зазначати.
Які дані повинні міститися в рахунку?
Для Kleinunternehmer діють спрощені вимоги до рахунків, передбачені § 34a UStDV.
Зазвичай необхідно зазначити:
-
повне ім'я та адресу підприємця;
-
дату виставлення рахунку;
-
дані клієнта, якщо цього вимагає закон;
-
кількість і вид товарів або характер та обсяг послуги;
-
загальну суму до сплати;
-
чітке зазначення звільнення від ПДВ для Kleinunternehmer відповідно до § 19 UStG.
Залежно від конкретної операції можуть знадобитися додаткові відомості.
Що означає режим Kleinunternehmer?
Kleinunternehmer застосовують спеціальний режим оподаткування за § 19 UStG. Як правило, вони не нараховують ПДВ у своїх рахунках у межах цього режиму.
Замість нарахування податку в рахунку слід чітко зазначити, що послуга підпадає під звільнення від ПДВ для малого бізнесу.
Цей режим стосується оподаткування. Він не скасовує обов'язку виставляти рахунки або зберігати отримані документи у випадках, коли це передбачено законом.
Що робити малому бізнесу у 2026 році?
Навіть якщо виставляти E-Rechnung необов'язково, варто підготуватися до цифрового обміну рахунками.
Рекомендується:
-
Забезпечити можливість отримувати рахунки електронною поштою.
-
Узгодити з діловими партнерами формати обміну рахунками.
-
Зберігати вхідні електронні рахунки в початковому форматі.
-
Перевіряти наявність необхідних реквізитів у виставлених рахунках.
-
Обрати програму для рахунків відповідно до потреб бізнесу.
Створення рахунків і пропозицій у Zefare
За допомогою Zefare фрилансери, самозайняті та малі компанії можуть створювати цифрові рахунки й комерційні пропозиції.
Процес простий: вказати дані клієнта, додати товари або послуги та сформувати документ.
Для компаній, яким потрібні структуровані електронні рахунки, Zefare підтримує формати XRechnung та ZUGFeRD.
Потрібні функції та формати залежать від особливостей бізнесу й вимог його клієнтів.
Висновок: які правила діють для Kleinunternehmer?
У 2026 році важливо пам'ятати про два основні правила:
-
Отримання E-Rechnung: загалом обов'язкове з 1 січня 2025 року.
-
Виставлення E-Rechnung: для підприємців, які застосовують § 19 UStG, загального обов'язку немає.
Водночас інші вимоги до оформлення рахунків і зберігання документів продовжують діяти.
Завчасна організація процесу виставлення рахунків допомагає малому бізнесу простіше працювати з електронними документами та скорочувати адміністративні витрати.