Обов’язковий електронний рахунок у Німеччині: що змінюється у 2026, 2027 та 2028 році?
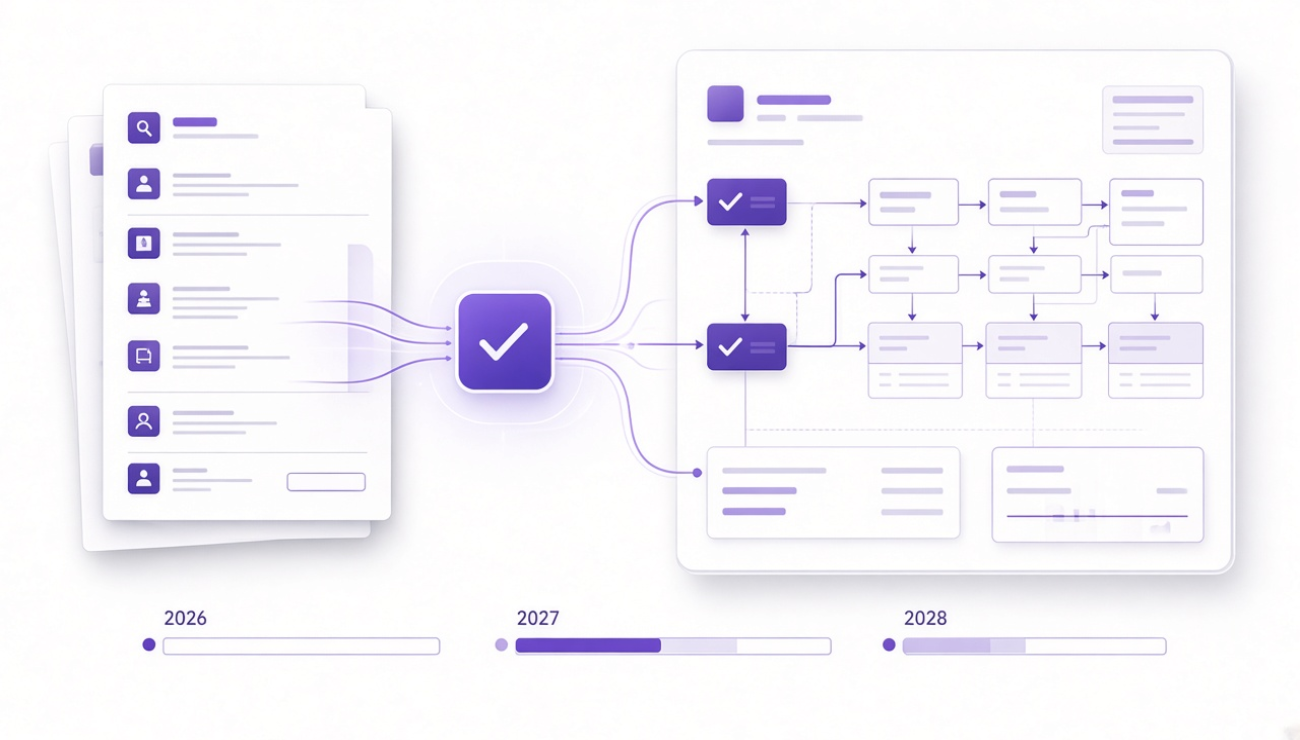
Електронні рахунки в Німеччині вже перестали бути чимось далеким.
З 1 січня 2025 року діють нові правила для рахунків між німецькими підприємствами. Водночас передбачено перехідний період, тому не всі компанії одразу зобов’язані виставляти виключно E-Rechnung.
Що діє у 2026 році? Що зміниться у 2027 році? І що буде з 2028 року?
Розглянемо основні строки та вимоги.
Що змінилося з 2025 року?
З 1 січня 2025 року для відповідних операцій між підприємствами в Німеччині діють нові правила щодо електронних рахунків.
Загалом E-Rechnung стала передбаченим форматом для таких операцій. Однак для виставлення рахунків було запроваджено перехідні правила.
Тут важливо розрізняти отримання та виставлення електронних рахунків.
З 1 січня 2025 року німецькі підприємства загалом повинні мати можливість отримувати E-Rechnung. За інформацією Федерального міністерства фінансів Німеччини, для отримання електронних рахунків у загальному випадку достатньо мати електронну поштову скриньку.
Для виставлення рахунків діють перехідні строки.
E-Rechnung у 2026 році
У 2026 році Німеччина все ще перебуває у перехідному періоді.
До 31 грудня 2026 року для відповідних операцій у межах перехідних правил можна продовжувати використовувати інші види рахунків.
Наприклад, паперовий рахунок. PDF-рахунок, надісланий електронною поштою, також може використовуватися, якщо отримувач погоджується на такий формат.
Тобто:
E-Rechnung вже є частиною обов’язкової системи, але у 2026 році для виставлення рахунків ще діє перехідний період.
Тому 2026 рік — слушний час для підготовки процесів компанії до майбутніх вимог.
E-Rechnung у 2027 році
З 1 січня 2027 року перехідні правила стають більш обмеженими.
Компанії, чий загальний оборот за попередній календарний рік становив не більше 800 000 євро, зможуть продовжувати використовувати інші формати рахунків для операцій у 2027 році.
Додатковий перехідний період діє до 31 грудня 2027 року.
Для компаній з більшим оборотом відповідний загальний перехідний період закінчується вже наприкінці 2026 року.
Тому 2027 рік особливо важливий для невеликих підприємств.
E-Rechnung з 2028 року
З 1 січня 2028 року перехідний період для виставлення рахунків закінчується.
Для відповідних внутрішніх B2B-операцій електронний рахунок стає стандартною вимогою.
Тому компаніям не варто відкладати підготовку до кінця 2027 року.
Чи обов’язковий E-Rechnung для всіх рахунків?
Ні.
Правила поширюються не на всі види рахунків.
Зокрема, B2C-операції, тобто рахунки приватним споживачам, не підпадають під обов’язкові правила B2B E-Rechnung.
Також існують винятки для певних звільнених від ПДВ операцій та інших випадків, передбачених законодавством.
Наприклад, рахунки на невеликі суми до 250 євро можуть і надалі оформлюватися як звичайні рахунки. Існують також інші спеціальні винятки.
Тому завжди потрібно враховувати конкретну операцію та тип рахунку.
Що таке E-Rechnung?
Електронний рахунок — це не просто будь-який рахунок, надісланий в електронному вигляді.
PDF, надісланий електронною поштою, загалом не є тим самим, що структурований E-Rechnung у розумінні німецьких правил.
E-Rechnung має відповідати вимогам європейського стандарту EN 16931 та містити структуровані електронні дані, які можуть автоматично оброблятися програмним забезпеченням.
До відомих форматів належать XRechnung та ZUGFeRD.
Докладніше:
-
[Що таке XRechnung?]
-
[Що таке ZUGFeRD?]
-
[XRechnung чи ZUGFeRD: у чому різниця?]
Чи повинні компанії вміти отримувати E-Rechnung?
Так.
Ця вимога діє з 1 січня 2025 року.
Німецькі підприємства загалом повинні мати можливість отримувати електронні рахунки. За інформацією Федерального міністерства фінансів, для цього в загальному випадку достатньо електронної поштової скриньки.
Однак це не означає, що з 2025 року кожна компанія повинна була виставляти кожен рахунок виключно у форматі E-Rechnung.
Для виставлення рахунків передбачені перехідні періоди.
Що компаніям варто підготувати вже зараз?
Навіть якщо для конкретної компанії ще діє перехідний період, краще підготувати процеси заздалегідь.
Наприклад:
-
вибрати відповідне програмне забезпечення для рахунків;
-
забезпечити отримання та зберігання E-Rechnung;
-
підтримувати XRechnung або ZUGFeRD;
-
правильно вводити дані рахунків;
-
перевіряти електронні рахунки;
-
переглянути наявні бухгалтерські процеси;
-
підготувати працівників до нових процесів.
Для невеликих компаній особливо зручно здійснювати перехід поступово, а не чекати останнього строку.
E-Rechnung за допомогою Zefare
За допомогою Zefare фрилансери, самозайняті та невеликі компанії можуть створювати цифрові рахунки та пропозиції.
Zefare підтримує, зокрема, XRechnung та ZUGFeRD, що дозволяє підготувати процеси електронного виставлення рахунків в одному рішенні.
Висновок
Перехід Німеччини на обов’язкові електронні рахунки відбувається поетапно.
2026: загальний перехідний період для виставлення рахунків діє до кінця 2026 року.
2027: компанії з оборотом за попередній рік не більше 800 000 євро можуть користуватися продовженим перехідним періодом до кінця 2027 року.
2028: перехідні правила для виставлення рахунків закінчуються.
Водночас незалежно від цих строків німецькі підприємства загалом уже з 2025 року повинні мати можливість отримувати електронні рахунки.
Підготовка заздалегідь дозволяє перейти на нові процеси поступово та уникнути поспіху перед завершенням перехідного періоду.