Обязательный электронный счет в Германии: что меняется в 2026, 2027 и 2028 году?
Электронные счета в Германии уже перестали быть чем-то отдаленным.
С 1 января 2025 года действуют новые правила для счетов между немецкими компаниями. При этом предусмотрен переходный период, поэтому не все предприятия обязаны сразу выставлять исключительно E-Rechnung.
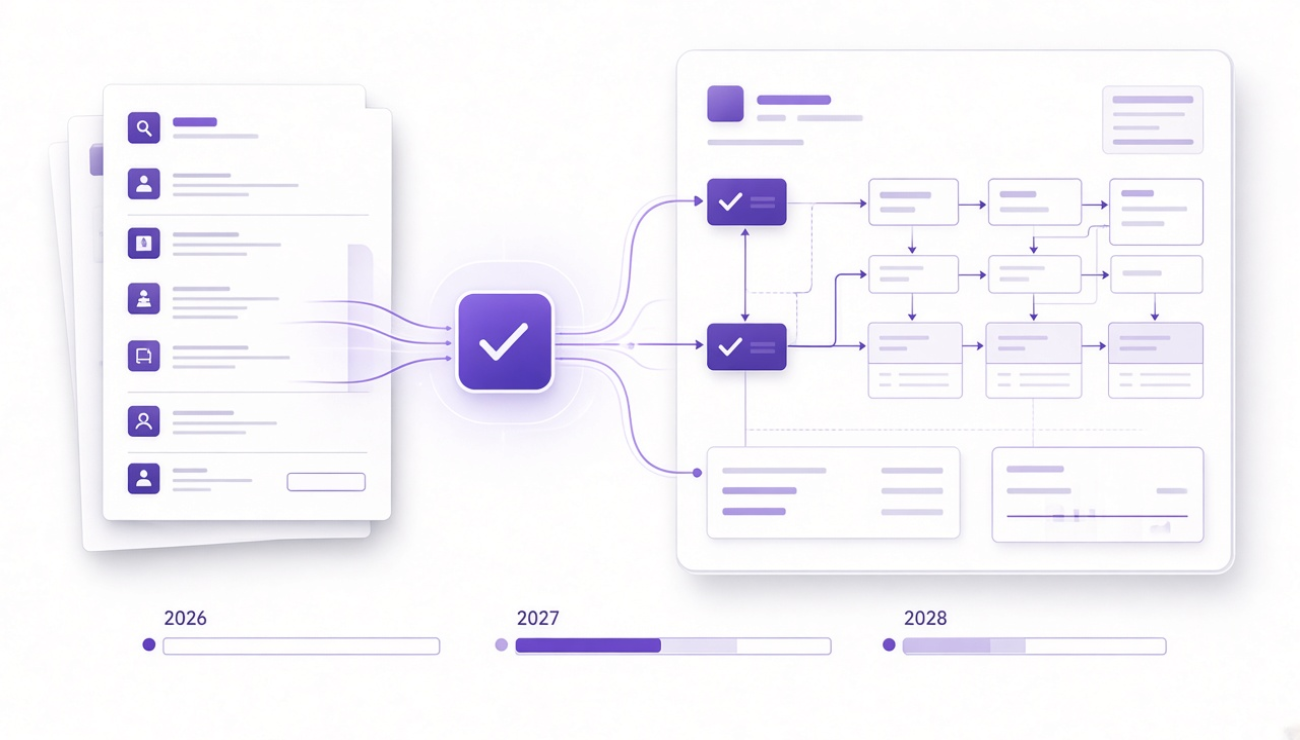
Что действует в 2026 году? Что изменится в 2027 году? И что произойдет с 2028 года?
Разберем основные сроки и требования.
Что изменилось с 2025 года?
С 1 января 2025 года для соответствующих операций между отечественными предприятиями в Германии действуют новые правила электронного выставления счетов.
В общем случае E-Rechnung стала предусмотренным форматом для таких операций. Однако для выставления счетов были введены переходные правила.
Здесь важно различать получение и выставление электронных счетов.
С 1 января 2025 года немецкие компании в целом должны иметь возможность получать E-Rechnung. По информации Федерального министерства финансов Германии, для получения электронных счетов в общем случае достаточно иметь электронный почтовый ящик.
Для выставления счетов действуют переходные сроки.
E-Rechnung в 2026 году
В 2026 году Германия все еще находится в переходном периоде.
До 31 декабря 2026 года для соответствующих операций в рамках переходных правил можно продолжать использовать другие виды счетов.
Например, бумажный счет. PDF-счет, отправленный по электронной почте, также может использоваться, если получатель согласен на такой формат.
То есть:
E-Rechnung уже является частью обязательной системы, но в 2026 году для выставления счетов еще действует переходный период.
Поэтому 2026 год — подходящее время для подготовки процессов компании к новым требованиям.
E-Rechnung в 2027 году
С 1 января 2027 года переходные правила становятся более ограниченными.
Компании, чей общий оборот за предыдущий календарный год составлял не более 800 000 евро, смогут продолжать использовать другие форматы счетов для операций в 2027 году.
Дополнительный переходный период действует до 31 декабря 2027 года.
Для компаний с оборотом выше этого порога соответствующий общий переходный период заканчивается уже в конце 2026 года.
Таким образом, 2027 год особенно важен для небольших компаний.
E-Rechnung с 2028 года
С 1 января 2028 года переходный период для выставления счетов заканчивается.
Для соответствующих внутренних B2B-операций электронный счет становится стандартным требованием.
Поэтому компаниям лучше не откладывать подготовку до конца 2027 года.
Обязателен ли E-Rechnung для всех счетов?
Нет.
Правила распространяются не на все виды счетов.
В частности, B2C-операции, то есть счета частным клиентам, не подпадают под обязательные правила B2B E-Rechnung.
Также существуют исключения для определенных освобожденных от НДС операций и других случаев, предусмотренных законодательством.
Например, счета на небольшие суммы до 250 евро по-прежнему могут оформляться как обычные счета. Существуют и другие специальные исключения.
Поэтому всегда необходимо учитывать конкретную ситуацию и тип операции.
Что такое E-Rechnung?
Электронный счет — это не просто любой счет, отправленный в электронном виде.
PDF, отправленный по электронной почте, в общем случае не является тем же самым, что структурированный E-Rechnung в смысле немецких правил.
E-Rechnung должен соответствовать требованиям европейского стандарта EN 16931 и содержать структурированные электронные данные, которые могут автоматически обрабатываться программным обеспечением.
К известным форматам относятся XRechnung и ZUGFeRD.
Подробнее:
-
[Что такое XRechnung?]
-
[Что такое ZUGFeRD?]
-
[XRechnung или ZUGFeRD: в чем разница?]
Должны ли компании уметь получать E-Rechnung?
Да.
Это требование действует с 1 января 2025 года.
Немецкие компании в целом должны иметь возможность получать электронные счета. По информации Федерального министерства финансов, для этого в общем случае достаточно электронной почты.
Однако это не означает, что с 2025 года каждая компания обязана была выставлять каждый счет исключительно в формате E-Rechnung.
Для выставления счетов предусмотрены переходные периоды.
Что компаниям стоит подготовить уже сейчас?
Даже если переходный период для конкретной компании еще действует, лучше подготовить процессы заранее.
Например:
-
выбрать подходящую программу для выставления счетов;
-
обеспечить получение и хранение E-Rechnung;
-
поддерживать XRechnung или ZUGFeRD;
-
правильно вводить данные счетов;
-
проверять электронные счета;
-
проверить существующие бухгалтерские процессы;
-
подготовить сотрудников к новым процессам.
Для небольших компаний особенно удобно провести переход постепенно, а не ждать последнего срока.
E-Rechnung с помощью Zefare
С помощью Zefare фрилансеры, самозанятые и небольшие компании могут создавать цифровые счета и предложения.
Zefare поддерживает в том числе XRechnung и ZUGFeRD, что позволяет подготовить процессы электронного выставления счетов в рамках одного решения.
Заключение
Переход Германии на обязательные электронные счета происходит поэтапно.
2026: общий переходный период для выставления счетов действует до конца 2026 года.
2027: компании с оборотом за предыдущий год не более 800 000 евро могут пользоваться продленным переходным периодом до конца 2027 года.
2028: переходные правила для выставления счетов заканчиваются.
При этом независимо от этих сроков немецкие компании в целом уже с 2025 года должны иметь возможность получать электронные счета.
Подготовка заранее позволяет перейти на новые процессы постепенно и избежать спешки перед окончанием переходного периода.